
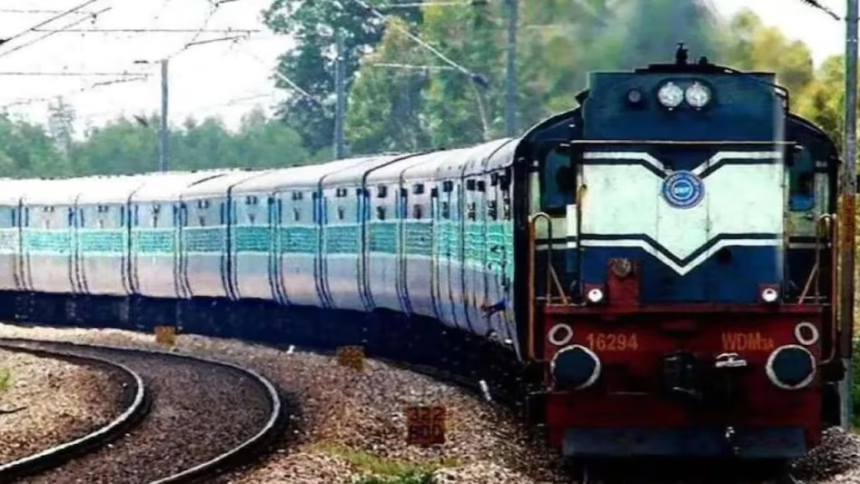
नई दिल्ली: ट्रेन से सफर करने वाले यात्रियों के लिए 45 पैसे में 10 लाख रुपये तक का यात्रा बीमा सुनने में भले ही हैरान करने वाला लगे, लेकिन इसके पीछे ग्रुप इंश्योरेंस और बड़े पैमाने पर यात्रियों को कवर करने का मॉडल है। भारतीय रेलवे की वैकल्पिक यात्रा बीमा योजना के तहत बेहद कम प्रीमियम में यात्रियों को दुर्घटना की स्थिति में आर्थिक सुरक्षा मिल सकती है। अब इस सुविधा को रेलवे के आरक्षण काउंटर से टिकट खरीदने वाले यात्रियों तक भी बढ़ाने की जानकारी सामने आई है।
27 अक्टूबर 2026 से लागू बताई गई इस व्यवस्था के तहत काउंटर से आरक्षित टिकट लेने वाले यात्रियों को भी बीमा का विकल्प उपलब्ध कराने की बात कही गई है। हालांकि, यह समझना जरूरी है कि बीमा का लाभ निर्धारित शर्तों के अनुसार ही मिलता है और हर तरह की घटना इसमें शामिल नहीं होती। सवाल यह है कि जब प्रीमियम सिर्फ 45 पैसे है, तो इतनी बड़ी बीमा राशि देने के बावजूद बीमा कंपनियों को नुकसान क्यों नहीं होता?
45 पैसे में कैसे मिलता है 10 लाख रुपये तक का बीमा?
रेलवे की वैकल्पिक यात्रा बीमा योजना में यात्री को बहुत कम प्रीमियम देकर दुर्घटना की स्थिति में निर्धारित बीमा कवर मिल सकता है। इस योजना का उद्देश्य रेल यात्रा के दौरान किसी गंभीर हादसे की स्थिति में यात्री या उसके परिवार को आर्थिक मदद उपलब्ध कराना है।
काउंटर से टिकट खरीदने वाले यात्रियों के लिए इस सुविधा का लाभ लेने हेतु डिजिटल भुगतान की शर्त बताई गई है। योजना के तहत पात्रता टिकट के प्रकार और बीमा की लागू शर्तों पर निर्भर करती है। उपलब्ध जानकारी के मुताबिक, कन्फर्म, आरएसी और कुछ आंशिक रूप से कन्फर्म टिकटों को इसके दायरे में शामिल किया गया है।
हालांकि, बीमा लेने से पहले टिकट बुकिंग के समय उपलब्ध नियमों और शर्तों की पुष्टि करना जरूरी है, क्योंकि कवरेज और पात्रता निर्धारित प्रावधानों के अनुसार ही तय होते हैं।
बीमा कंपनियों के साथ ग्रुप इंश्योरेंस मॉडल का गणित
इस योजना के पीछे एक प्रमुख वजह ग्रुप इंश्योरेंस मॉडल है। रेलवे खुद हर यात्री के बीमा दावे का भुगतान सीधे करने के बजाय बीमा कंपनियों के माध्यम से यह सुविधा उपलब्ध कराता है।
ग्रुप इंश्योरेंस में बड़ी संख्या में लोगों को एक साथ कवर किया जाता है। इससे बीमा कंपनी के लिए जोखिम का आकलन पूरे समूह के आधार पर किया जा सकता है और प्रति व्यक्ति प्रीमियम कम रखा जा सकता है।
रेलवे में रोजाना बड़ी संख्या में यात्री सफर करते हैं। इतने बड़े संभावित ग्राहक आधार के कारण बीमा कंपनियों को कम प्रीमियम पर भी व्यापक स्तर पर पॉलिसी उपलब्ध कराने का अवसर मिलता है। हालांकि, केवल यात्रियों की संख्या ही इसकी सफलता का आधार नहीं है। प्रीमियम की दर, दुर्घटनाओं की संभावना, दावों की राशि और बीमा अनुबंध की शर्तें भी इसमें अहम भूमिका निभाती हैं।
दुर्घटना होने पर कितना मिल सकता है मुआवजा?
यात्रा बीमा योजना के तहत दुर्घटना की स्थिति में मिलने वाली राशि घटना की गंभीरता और पॉलिसी की शर्तों पर निर्भर करती है। दी गई जानकारी के मुताबिक, अलग-अलग परिस्थितियों में सहायता की राशि इस प्रकार बताई गई है:
- मृत्यु या पूर्ण स्थायी दिव्यांगता: 10 लाख रुपये तक।
- आंशिक स्थायी दिव्यांगता: 7.50 लाख रुपये तक।
- चोट लगने पर इलाज: 2 लाख रुपये तक।
- पार्थिव शरीर को घर पहुंचाने के लिए: 10,000 रुपये तक।
ये राशियां योजना के तहत बताए गए कवरेज का विवरण हैं। वास्तविक भुगतान संबंधित बीमा पॉलिसी, घटना की प्रकृति, पात्रता और दावे की जांच के बाद तय होता है। इसलिए इन्हें हर घटना में मिलने वाली निश्चित राशि नहीं समझना चाहिए।
बीमा क्लेम करने के लिए कौन से दस्तावेज जरूरी हैं?
दुर्घटना के बाद बीमा राशि पाने के लिए संबंधित बीमा कंपनी के पास निर्धारित प्रक्रिया के अनुसार दावा दाखिल करना होता है। इसके लिए घटना से जुड़े दस्तावेज और यात्री की पहचान संबंधी जानकारी मांगी जा सकती है।
आम तौर पर जरूरी दस्तावेजों में ये शामिल हो सकते हैं:
- बीमा क्लेम फॉर्म।
- यात्री के टिकट और यात्रा से संबंधित विवरण।
- रेलवे या संबंधित प्राधिकरण की दुर्घटना रिपोर्ट।
- नामित व्यक्ति यानी नॉमिनी का पहचान पत्र।
- बैंक खाते का विवरण।
- चोट या इलाज से संबंधित मेडिकल प्रमाण पत्र।
- मृत्यु या दिव्यांगता की स्थिति में संबंधित आधिकारिक प्रमाण पत्र।
उपलब्ध जानकारी में घटना की तारीख से चार महीने के भीतर दावा दाखिल करने और दस्तावेज सही होने पर 15 दिनों के भीतर भुगतान की बात कही गई है। लेकिन इन समय-सीमाओं को सभी पॉलिसियों पर लागू मानने से पहले संबंधित बीमा कंपनी की मौजूदा शर्तों की पुष्टि करनी चाहिए। दावा निपटाने का समय दस्तावेजों और जांच की स्थिति पर भी निर्भर हो सकता है।
45 पैसे में 10 लाख का बीमा देने पर नुकसान क्यों नहीं होता?
इस सवाल का जवाब बीमा कारोबार के बुनियादी सिद्धांत में छिपा है। बीमा कंपनी किसी एक यात्री के प्रीमियम की तुलना केवल उस यात्री को मिलने वाली अधिकतम बीमा राशि से नहीं करती। वह बड़ी संख्या में बीमित लोगों से मिलने वाले कुल प्रीमियम और संभावित दावों के जोखिम का आकलन करती है।
मान लीजिए, बड़ी संख्या में यात्री बीमा लेते हैं और उनमें से केवल कुछ यात्रियों के साथ ऐसी दुर्घटनाएं होती हैं, जिनमें बीमा क्लेम बनता है। ऐसे में कंपनी को सभी यात्रियों से प्रीमियम मिलता है, जबकि भुगतान केवल पात्र दावों पर करना होता है। यही जोखिम को बड़े समूह में बांटने का मूल सिद्धांत है।
इसके अलावा बीमा कंपनियां प्रीमियम तय करते समय दुर्घटनाओं की संभावित दर, दावों की औसत राशि, प्रशासनिक खर्च और दूसरे वित्तीय जोखिमों को ध्यान में रखती हैं।
इसका मतलब यह नहीं है कि बीमा कंपनी को कभी नुकसान हो ही नहीं सकता। यदि दावों की संख्या या भुगतान अनुमान से अधिक हो जाए, तो कंपनी पर वित्तीय दबाव पड़ सकता है। इसलिए 45 पैसे के प्रीमियम और 10 लाख रुपये तक के कवरेज का अंतर अपने आप में घाटे या मुनाफे का पूरा हिसाब नहीं बताता।
किन परिस्थितियों में बीमा क्लेम नहीं मिल सकता?
बीमा का लाभ लेने के लिए पात्रता और अपवादों को समझना भी जरूरी है। उपलब्ध जानकारी के अनुसार, बिना वैध या पात्र टिकट यात्रा करने, नशे की स्थिति, जानबूझकर खुद को नुकसान पहुंचाने और कुछ अन्य परिस्थितियों में दावा अस्वीकार किया जा सकता है।
ट्रैक पार करते समय हुई दुर्घटना या सामान्य बीमारी से जुड़ी घटनाओं पर भी कवरेज की शर्तें अलग हो सकती हैं। ऐसे मामलों में यह मान लेना सही नहीं होगा कि हर परिस्थिति में बीमा राशि मिलेगी या हर दावा स्वतः खारिज हो जाएगा। अंतिम फैसला संबंधित पॉलिसी की शर्तों और घटना की जांच के आधार पर किया जाता है।
यात्रियों को टिकट खरीदते समय बीमा का विकल्प, पात्रता, कवरेज और अपवाद ध्यान से पढ़ने चाहिए। इससे दुर्घटना की स्थिति में क्लेम से जुड़ी गलतफहमी से बचा जा सकता है।
कम प्रीमियम, बड़ा कवर; लेकिन नियम समझना जरूरी
45 पैसे में 10 लाख रुपये तक के बीमा का आधार बड़ी संख्या में यात्रियों को कवर करना और जोखिम को पूरे समूह में बांटना है। रेलवे की विशाल यात्री संख्या बीमा कंपनियों के लिए इस तरह की योजना चलाने का अवसर पैदा करती है। हालांकि, कम प्रीमियम का मतलब यह नहीं है कि हर यात्री को हर परिस्थिति में अधिकतम राशि मिल जाएगी।
यात्रा बीमा लेने से पहले यह देखना जरूरी है कि टिकट पात्र है या नहीं, बीमा का विकल्प चुना गया है या नहीं और किस तरह की दुर्घटनाओं को कवरेज में शामिल किया गया है। इन शर्तों को समझकर यात्री इस सुविधा का सही इस्तेमाल कर सकते हैं।