
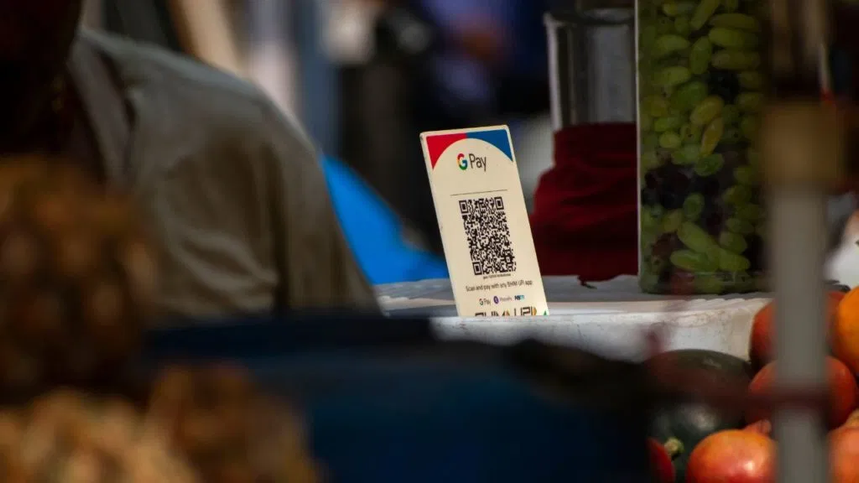
भारत में UPI से पेमेंट करना लोगों की रोजमर्रा की जिंदगी का हिस्सा बन चुका है। चाय-कॉफी से लेकर किराने का सामान और बड़े ऑनलाइन पेमेंट तक, लोग कुछ सेकेंड में UPI के जरिए भुगतान कर देते हैं।
लेकिन हाल में UPI चार्ज को लेकर सामने आई चर्चाओं ने यूजर्स के बीच सवाल खड़ा कर दिया है कि क्या अब 2,000 रुपये से ज्यादा का UPI पेमेंट करने पर पैसे देने पड़ेंगे?
सरकार के हालिया स्पष्टीकरण के बाद इस मामले की तस्वीर काफी हद तक साफ हो गई है। 2,000 रुपये की रकम को UPI से पेमेंट करने की नई अधिकतम सीमा समझना सही नहीं है। फिलहाल ऐसा कोई कंज्यूमर चार्ज घोषित नहीं किया गया है, जो सिर्फ इसलिए लगे कि किसी व्यक्ति ने 2,000 रुपये से ज्यादा का UPI पेमेंट किया है।
2,000 रुपये तक के UPI पेमेंट पर क्या है नियम?
वित्त मंत्रालय ने 14 सितंबर को जारी नोटिफिकेशन में 2,000 रुपये तक के UPI ट्रांजैक्शन और RuPay से किए गए डेबिट कार्ड पेमेंट को लेकर चार्ज से संबंधित प्रावधान स्पष्ट किए हैं।
इसके तहत इन पेमेंट पर बैंक या पेमेंट सिस्टम प्रोवाइडर भुगतान करने या प्राप्त करने वाले व्यक्ति पर सीधे या अप्रत्यक्ष रूप से कोई चार्ज नहीं लगा सकते।
यानी 500 रुपये, 1,500 रुपये या 2,000 रुपये का UPI पेमेंट करने पर यूजर से ट्रांजैक्शन फीस वसूलने का सवाल नहीं है।
तो क्या 5,000 या 10,000 रुपये के UPI पेमेंट पर लगेगा शुल्क?
अभी नहीं।
यहां सबसे ज्यादा भ्रम 2,000 रुपये की सीमा को लेकर है। सरकार के नोटिफिकेशन का मतलब यह नहीं है कि 2,000 रुपये से ऊपर का हर UPI पेमेंट अब चार्जेबल हो गया है।
अगर कोई व्यक्ति 5,000 रुपये, 10,000 रुपये या 20,000 रुपये का UPI पेमेंट करता है, तो सिर्फ ट्रांजैक्शन की रकम 2,000 रुपये से ज्यादा होने के कारण उसके बैंक खाते से कोई अतिरिक्त UPI फीस काटने की घोषणा नहीं हुई है।
इसलिए फिलहाल आम UPI यूजर के लिए ‘₹2,000 के बाद चार्ज’ वाला नियम लागू नहीं हुआ है।
फिर 2,000 रुपये की चर्चा क्यों हो रही है?
दरअसल, 2,000 रुपये का आंकड़ा सरकार के उस प्रावधान की वजह से चर्चा में आया है, जिसमें इस सीमा तक के UPI और RuPay डेबिट कार्ड पेमेंट पर बैंक और सिस्टम प्रोवाइडर द्वारा चार्ज लगाने पर रोक स्पष्ट की गई है।
दूसरी तरफ, UPI के बढ़ते इस्तेमाल के साथ डिजिटल पेमेंट के पूरे इकोसिस्टम की लागत और कमाई का मॉडल भी चर्चा का विषय बना हुआ है। UPI नेटवर्क को चलाने, इंफ्रास्ट्रक्चर तैयार करने, साइबर सिक्योरिटी और फ्रॉड रोकने पर लगातार खर्च बढ़ रहा है।
यहीं से MDR यानी Merchant Discount Rate की बहस शुरू होती है।
MDR क्या होता है?
MDR यानी Merchant Discount Rate वह शुल्क है जो डिजिटल पेमेंट को प्रोसेस करने के लिए मर्चेंट या पेमेंट इकोसिस्टम में लिया जा सकता है।
UPI को लेकर चर्चा इस बात की है कि भविष्य में एक तय सीमा से ऊपर के कुछ बड़े Person-to-Merchant यानी P2M ट्रांजैक्शन पर MDR जैसी व्यवस्था लाई जा सकती है।
लेकिन यहां एक महत्वपूर्ण अंतर समझना जरूरी है।
MDR का मतलब यह नहीं है कि ग्राहक के बैंक खाते से उतनी रकम अपने आप काट ली जाएगी।
अगर किसी पेमेंट पर भविष्य में MDR लागू होता है, तो यह मर्चेंट या पेमेंट इकोसिस्टम पर लागू होने वाला शुल्क हो सकता है। ग्राहक से अलग से UPI ट्रांजैक्शन फीस वसूलने की बात अलग विषय है।
96 फीसदी UPI पेमेंट 2,000 रुपये तक?
UPI चार्ज को लेकर 2,000 रुपये की सीमा इसलिए भी महत्वपूर्ण मानी जा रही है क्योंकि उपलब्ध आंकड़ों के मुताबिक P2M कैटेगरी में बड़ी संख्या में ट्रांजैक्शन 2,000 रुपये तक के होते हैं।
बताया गया है कि करीब 96 फीसदी P2M UPI ट्रांजैक्शन 2,000 रुपये तक के हैं, जबकि करीब 4 फीसदी ट्रांजैक्शन इससे ज्यादा रकम के होते हैं।
यही वजह है कि अगर भविष्य में बड़े P2M ट्रांजैक्शन पर किसी तरह का MDR मॉडल लागू किया जाता है, तो उसका सीधा दायरा सीमित संख्या में बड़े मर्चेंट पेमेंट तक रह सकता है।
हालांकि, 0.30 से 0.50 फीसदी या किसी अन्य दर की कोई निश्चित व्यवस्था सरकार के हालिया नोटिफिकेशन में घोषित नहीं की गई है।
5,000 रुपये के पेमेंट पर 15-25 रुपये कटेंगे?
इस तरह की गणना को फिलहाल पक्के नियम के तौर पर नहीं देखा जाना चाहिए।
उदाहरण के लिए, अगर भविष्य में 0.30 से 0.50 फीसदी MDR की कोई दर लागू होती है, तो 5,000 रुपये के ट्रांजैक्शन पर यह रकम 15 से 25 रुपये के बराबर होगी। लेकिन इसका मतलब यह नहीं है कि अभी 5,000 रुपये का UPI पेमेंट करने वाले हर ग्राहक से 15-25 रुपये काटे जा रहे हैं।
फिलहाल ऐसी कोई घोषित कंज्यूमर फीस नहीं है।
UPI का इस्तेमाल तेजी से बढ़ा
भारत में UPI का नेटवर्क पिछले कुछ वर्षों में तेजी से बढ़ा है। उपलब्ध सरकारी आंकड़ों के मुताबिक, UPI से जुड़े बैंकों की संख्या FY2016-17 में 44 थी, जो जुलाई 2026 तक बढ़कर 741 हो गई।
जुलाई 2026 में UPI पर मासिक ट्रांजैक्शन का आंकड़ा करीब 2,366 करोड़ तक पहुंच गया।
ट्रांजैक्शन की इतनी बड़ी संख्या के साथ डिजिटल पेमेंट के इंफ्रास्ट्रक्चर, साइबर सिक्योरिटी और फ्रॉड रोकने की लागत भी बढ़ रही है। इसी वजह से UPI के लिए लंबे समय में टिकाऊ रेवेन्यू मॉडल पर बहस हो रही है।
UPI यूजर्स को अभी क्या समझना चाहिए?
अगर आप रोजमर्रा के खर्च के लिए UPI इस्तेमाल करते हैं, तो फिलहाल घबराने की जरूरत नहीं है।
- 500 रुपये का UPI पेमेंट पहले की तरह किया जा सकता है
- 1,500 रुपये का पेमेंट करने पर कोई नया कंज्यूमर चार्ज घोषित नहीं है
- 2,000 रुपये तक के UPI पेमेंट पर बैंक या सिस्टम प्रोवाइडर चार्ज नहीं लगा सकते
- 5,000 या 10,000 रुपये के UPI पेमेंट पर सिर्फ रकम ज्यादा होने के कारण कोई घोषित कंज्यूमर फीस नहीं है
- 2,000 रुपये UPI से पेमेंट करने की नई अधिकतम सीमा नहीं है
- भविष्य में बड़े मर्चेंट ट्रांजैक्शन पर MDR को लेकर अलग व्यवस्था बन सकती है
UPI का अगला कदम- इंटरनेट के बिना पेमेंट?
UPI का विस्तार अब सिर्फ ट्रांजैक्शन की संख्या बढ़ाने तक सीमित नहीं है। सिस्टम को ऐसे क्षेत्रों में भी आसान बनाने पर जोर है जहां इंटरनेट कनेक्टिविटी कमजोर रहती है।
ऑफलाइन UPI और Tap & Pay जैसे विकल्पों को इसी दिशा में महत्वपूर्ण माना जा रहा है। खासकर टियर-2, टियर-3 शहरों और ग्रामीण इलाकों में कमजोर इंटरनेट के बावजूद डिजिटल पेमेंट को आसान बनाना फाइनेंशियल इन्क्लूजन के लिए अहम हो सकता है।
Bottom Line: 2,000 रुपये UPI की नई लिमिट नहीं
UPI चार्ज को लेकर फिलहाल सबसे जरूरी बात यही है कि 2,000 रुपये की सीमा को UPI पेमेंट की नई कस्टमर लिमिट न समझें। सरकार ने 2,000 रुपये तक के ट्रांजैक्शन पर चार्ज को लेकर सुरक्षा स्पष्ट की है, लेकिन इससे यह निष्कर्ष नहीं निकलता कि इससे ज्यादा रकम का UPI पेमेंट अब ग्राहक के लिए चार्जेबल हो गया है।
आगे अगर बड़े मर्चेंट ट्रांजैक्शन पर MDR को लेकर कोई नई व्यवस्था लागू होती है, तो उसके नियम अलग से स्पष्ट किए जाएंगे। तब तक 5,000, 10,000 या उससे ज्यादा का UPI पेमेंट करने पर सिर्फ रकम अधिक होने के कारण कोई घोषित अतिरिक्त कंज्यूमर ट्रांजैक्शन फीस नहीं है।