
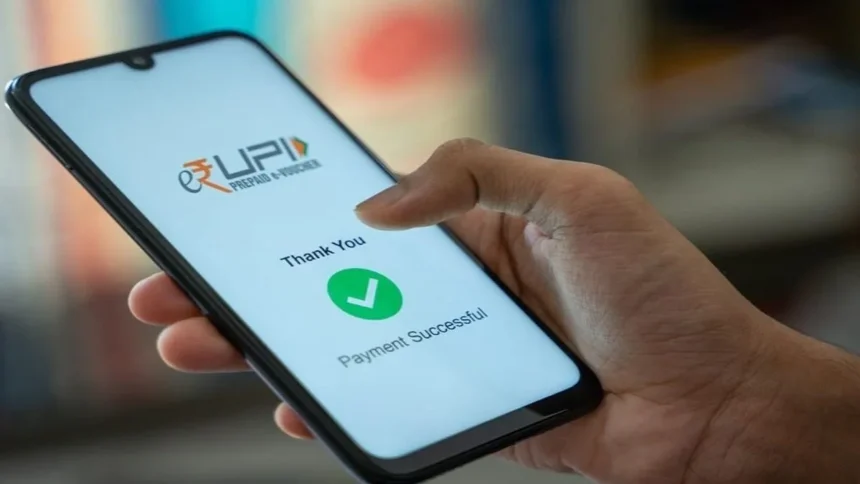
नई दिल्ली: UPI से पैसे भेजना आज इतना आसान हो गया है कि QR कोड स्कैन किया, रकम डाली, PIN डाला और कुछ सेकंड में सामने वाले के खाते में पैसा पहुंच गया। लेकिन इस दौरान पर्दे के पीछे कई बैंक, कंप्यूटर सिस्टम और NPCI का नेटवर्क एक साथ काम कर रहा होता है। आपकी स्क्रीन पर जब तक पेमेंट का गोला घूमता रहता है, तब तक बैंक और सिस्टम आपस में कई संदेशों का आदान-प्रदान कर रहे होते हैं।
सवाल यह है कि आपके फोन से ‘Pay’ दबाने के बाद आखिर पैसा किस रास्ते से गुजरता है? क्या नोट एक बैंक से दूसरे बैंक तक जाते हैं या सिर्फ कंप्यूटर की बही में आंकड़े बदलते हैं? और इतने बड़े डिजिटल पेमेंट नेटवर्क को चलाने का खर्च आखिर कौन उठाता है? इसे समझने के लिए UPI के पूरे सिस्टम को आसान भाषा में समझना जरूरी है।
UPI का असली काम क्या है और NPCI कहां आता है?
UPI यानी यूनिफाइड पेमेंट्स इंटरफेस को एक ऐसे डिजिटल पुल की तरह समझ सकते हैं, जो देश के 750 से ज्यादा बैंकों को आपस में जोड़ता है। PhonePe, Google Pay, Paytm या किसी बैंक का अपना ऐप हो, ये सभी इसी नेटवर्क के जरिए भुगतान की प्रक्रिया आगे बढ़ाते हैं।
मान लीजिए आपको अपने SBI खाते से किसी दूसरे व्यक्ति के HDFC बैंक खाते में 100 रुपये भेजने हैं। आप या तो उसका UPI ID डालते हैं या QR कोड स्कैन करते हैं। इसके बाद रकम दर्ज करके UPI PIN डालते हैं।
आपके लिए यह प्रक्रिया कुछ सेकंड की है, लेकिन इसके बाद कंप्यूटर सिस्टम के बीच काम शुरू हो जाता है।
QR कोड और UPI ID असल में क्या बताते हैं?
आप जिस UPI ID को दर्ज करते हैं या QR कोड स्कैन करते हैं, वह आपके सामने वाले खाते तक पहुंचने का एक आसान तरीका है। इसके पीछे संबंधित बैंक और खाते से जुड़ी जानकारी होती है।
रकम डालने और PIN दर्ज करने के बाद भुगतान का अनुरोध आपके फोन से उस बैंक के सिस्टम तक जाता है, जिससे आपका खाता जुड़ा हुआ है। PIN को सुरक्षित तरीके से प्रोसेस किया जाता है, ताकि भुगतान की प्रक्रिया के दौरान संवेदनशील जानकारी सीधे तौर पर उजागर न हो।
इसके बाद बैंक यह जांचना शुरू करता है कि खाता सही है या नहीं, भुगतान के लिए पर्याप्त रकम है या नहीं, PIN सही है या नहीं और निर्धारित लेनदेन सीमा से जुड़ी कोई समस्या तो नहीं है।
पहले बैंक चेक करता है, फिर NPCI तक पहुंचता है संदेश
आपकी स्क्रीन पर जब पेमेंट का गोला घूम रहा होता है, उस दौरान बैंक का सिस्टम भुगतान अनुरोध को निर्धारित प्रारूप में तैयार करके आगे भेजता है। इसके बाद यह संदेश NPCI के सिस्टम तक पहुंचता है।
NPCI यहां एक केंद्रीय कड़ी की तरह काम करता है। उसे यह पता लगाना होता है कि जिस UPI ID या खाते में रकम भेजी जा रही है, वह किस बैंक से जुड़ा है। इसके बाद भुगतान अनुरोध संबंधित बैंक के सिस्टम तक पहुंचाया जाता है।
इस चरण में अभी आपके खाते से रकम नहीं कटी होती। कंप्यूटर सिस्टम पहले यह सुनिश्चित कर रहे होते हैं कि भुगतान को आगे बढ़ाया जा सकता है या नहीं।
खाते से 100 रुपये कटने का मतलब नोट निकलना नहीं है
मान लीजिए आपने 100 रुपये भेजे। आपका बैंक यह जांचने के बाद कि खाते में पर्याप्त रकम है और बाकी जरूरी जांच सही है, आपके खाते की बही में 100 रुपये कम दर्ज कर देता है।
इसका मतलब यह नहीं है कि बैंक ने आपके खाते से 100 रुपये के नोट निकालकर कहीं भेज दिए। डिजिटल भुगतान में खाते के रिकॉर्ड में रकम का बदलाव होता है।
आपके बैंक का सिस्टम NPCI को इसकी पुष्टि करता है कि रकम आपके खाते से काट दी गई है। अगर खाते में पर्याप्त पैसे नहीं हैं या किसी दूसरी जांच में भुगतान असफल हो जाता है, तो यहीं प्रक्रिया रुक सकती है और आपको पेमेंट फेल होने का संदेश मिल सकता है।
अब सामने वाले बैंक की बही में जुड़ते हैं 100 रुपये
आपके बैंक से भुगतान की पुष्टि मिलने के बाद NPCI सामने वाले बैंक को संदेश भेजता है। इसके बाद प्राप्तकर्ता बैंक अपने सिस्टम में उस खाते में 100 रुपये जमा दर्ज करता है।
यहां भी कोई नकदी एक जगह से दूसरी जगह नहीं जाती। सामने वाले बैंक की बही में यह दर्ज हो जाता है कि संबंधित खाते की रकम अब 100 रुपये बढ़ गई है।
यही वजह है कि भुगतान सफल होते ही सामने वाले व्यक्ति के खाते में रकम दिखाई देने लगती है।
पेमेंट का संदेश वापस आपके फोन तक कैसे आता है?
सिर्फ रकम पहुंचना ही काम का आखिरी चरण नहीं है। भुगतान सफल होने की सूचना भी वापस भेजी जाती है।
सामने वाले बैंक से संदेश NPCI तक आता है, वहां से आपके बैंक तक और फिर आपके बैंक से जुड़े ऐप के जरिए आपके फोन तक भुगतान की स्थिति पहुंचती है। इसी वजह से आपको स्क्रीन पर ‘पेमेंट सफल’ दिखाई देता है।
अगर इस पूरी प्रक्रिया में किसी स्तर पर सिस्टम जवाब नहीं देता, तो ट्रांजैक्शन अटक सकता है। ऐसी स्थिति में रकम बाद में पहुंच सकती है या निर्धारित प्रक्रिया के तहत वापस भी आ सकती है।
बैंकों के बीच असली हिसाब उसी पल नहीं होता
आपको भुगतान कुछ सेकंड में पूरा हुआ दिखाई देता है, लेकिन बैंकों के बीच अंतिम हिसाब-किताब की प्रक्रिया अलग होती है।
दिन में कई बार NPCI अलग-अलग बैंकों के बीच हुए लेनदेन का कुल हिसाब तैयार करता है। किस बैंक से कुल कितनी रकम गई और किस बैंक के खातों में कितनी रकम पहुंची, इसका मिलान किया जाता है। इसके बाद बैंकों के बीच भुगतान का निपटारा यानी सेटलमेंट होता है।
इस तरह ग्राहक को रकम तुरंत खाते में दिखाई दे सकती है, जबकि बैंकों के बीच कुल रकम का हिसाब बाद की प्रक्रिया में तय होता है।
हर UPI पेमेंट के पीछे लगातार चलते हैं सर्वर और सुरक्षा सिस्टम
UPI का नेटवर्क चौबीसों घंटे चलता है। इसके लिए बैंकों को अपने कंप्यूटर सिस्टम और सर्वर चलाने पड़ते हैं। ऐप कंपनियों को भी अपना तकनीकी ढांचा बनाए रखना होता है।
इसके अलावा बिजली, डेटा सुरक्षा, बैकअप, इंजीनियरिंग टीम, ग्राहक सहायता और धोखाधड़ी रोकने वाले सिस्टम पर भी खर्च होता है। इतने बड़े नेटवर्क में सिर्फ भुगतान भेजना ही काम नहीं है, बल्कि हर लेनदेन को सुरक्षित और सही तरीके से पूरा करना भी जरूरी है।
दिए गए आंकड़ों के मुताबिक, हर ट्रांजैक्शन के दौरान करीब 20 के आसपास कंप्यूटर सिस्टम के बीच संदेशों का आदान-प्रदान हो सकता है। रोजाना करीब 80 करोड़ और महीने में करीब 2,500 करोड़ लेनदेन का स्तर इस नेटवर्क के विशाल आकार को दिखाता है।
फिर सवाल उठता है कि UPI का खर्च कौन उठाता है?
UPI को लेकर चार्ज की चर्चा के बीच सबसे बड़ा सवाल यही है कि इतने बड़े डिजिटल नेटवर्क को चलाने का खर्च आखिर आता कहां से है।
सिस्टम को चलाने में सर्वर, बिजली, तकनीकी कर्मचारियों, सुरक्षा व्यवस्था, ग्राहक सेवा और फ्रॉड रोकने वाली तकनीक पर खर्च होता है। NPCI के स्तर पर भी भुगतान नेटवर्क को संचालित करने की लागत होती है और बैंकों तथा ऐप कंपनियों को अपने-अपने तकनीकी ढांचे पर खर्च करना पड़ता है।
दिए गए आकलन के मुताबिक, पूरे सिस्टम की सालाना लागत करीब 20 हजार करोड़ रुपये के आसपास हो सकती है। हालांकि, यह एक अनुमान है और वास्तविक खर्च अलग-अलग संस्थाओं के खर्च को किस तरह जोड़ा जाता है, इस पर निर्भर कर सकता है।
UPI से जुड़ी बहस सिर्फ ग्राहक से चार्ज लेने तक सीमित नहीं
UPI पर संभावित शुल्क को लेकर एक तर्क यह है कि इतने बड़े डिजिटल नेटवर्क को मुफ्त में चलाना संभव नहीं है। दूसरी ओर यह भी तर्क दिया जाता है कि डिजिटल भुगतान के कारण नकदी छापने, उसे सुरक्षित रखने और एक जगह से दूसरी जगह पहुंचाने से जुड़े कई खर्च कम होते हैं।
यानी बहस सिर्फ इस बात की नहीं है कि UPI पर शुल्क होना चाहिए या नहीं। असली सवाल यह भी है कि डिजिटल भुगतान के पूरे ढांचे की लागत कौन उठाए और उसका बोझ किस हिस्से पर पड़े।
फिलहाल इतना समझना जरूरी है कि आपके फोन पर ‘Pay’ दबाने के बाद पैसा किसी डिजिटल पाइप से सीधे दूसरे खाते में नहीं पहुंचता। इसके पीछे बैंक, NPCI, ऐप, सर्वर और सुरक्षा प्रणालियों की एक पूरी श्रृंखला काम करती है। आपके लिए यह कुछ सेकंड का काम है, लेकिन पर्दे के पीछे कई कंप्यूटर उसी दौरान लगातार आपस में संवाद कर रहे होते हैं।