
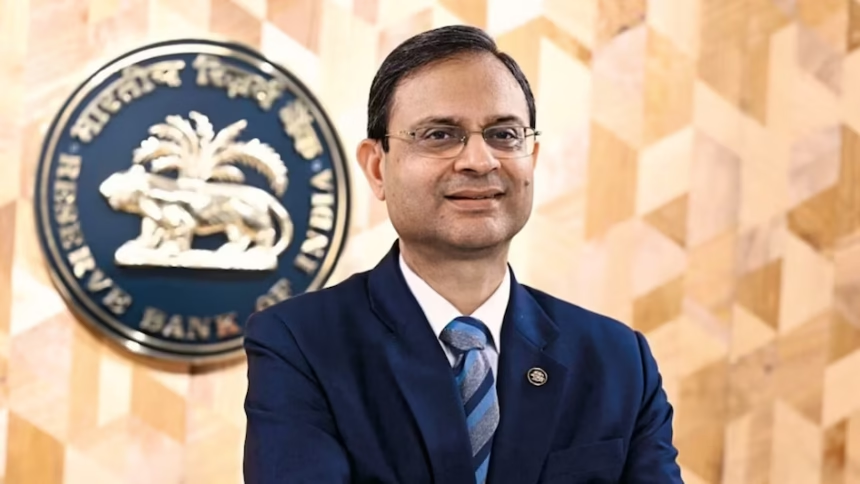
नई दिल्ली: भारतीय रिजर्व बैंक (RBI) आज मौद्रिक नीति समिति (MPC) की बैठक में लिए गए फैसलों का ऐलान करने वाला है। सुबह 10 बजे आरबीआई गवर्नर संजय मल्होत्रा रेपो रेट को लेकर केंद्रीय बैंक का रुख साफ करेंगे। इस फैसले पर होम लोन और कार लोन लेने वाले ग्राहकों की खास नजर है, क्योंकि रेपो रेट में बदलाव का असर कर्ज की ब्याज दर और आगे चलकर ईएमआई पर पड़ सकता है। विशेषज्ञ इस बार रेपो रेट में 25 बेसिस प्वाइंट यानी 0.25 फीसदी बढ़ोतरी का अनुमान जता रहे हैं।
25 बेसिस प्वाइंट बढ़ सकता है रेपो रेट
आरबीआई की मौद्रिक नीति समिति की बैठक को लेकर सामने आए अनुमानों के मुताबिक, केंद्रीय बैंक इस बार रेपो रेट में 25 बीपीएस की बढ़ोतरी कर सकता है। अगर महंगाई और कच्चे तेल की बढ़ती कीमतों को देखते हुए यह फैसला लिया जाता है, तो रेपो रेट 5.25 फीसदी से बढ़कर 5.50 फीसदी हो सकता है।
रेपो रेट में इस संभावित बढ़ोतरी का असर होम लोन और कार लोन की ब्याज दरों पर पड़ सकता है। इसके साथ ही फिक्स्ड डिपॉजिट यानी एफडी पर मिलने वाले रिटर्न में भी बदलाव की संभावना रहेगी।
इससे पहले करीब साढ़े तीन साल पहले यानी 2023 में रेपो रेट में 25 बेसिस प्वाइंट की बढ़ोतरी की गई थी। साल 2026 में आज होने वाली बैठक आरबीआई की चौथी एमपीसी बैठक है। इससे पहले अप्रैल, जून और अगस्त में हुई तीनों बैठकों में रेपो रेट को 5.25 फीसदी पर स्थिर रखा गया था।
आखिर रेपो रेट बढ़ने की आशंका क्यों है?
इस बार रेपो रेट में बढ़ोतरी की अटकलों के पीछे महंगाई और कच्चे तेल की कीमतों को अहम वजह माना जा रहा है। वेस्ट एशिया में युद्ध की स्थिति के बीच कच्चे तेल की कीमतें लगातार 100 डॉलर प्रति बैरल से ऊपर बनी हुई हैं। इससे आने वाले समय में महंगाई का जोखिम बढ़ सकता है।
ऐसे माहौल में आरबीआई के सामने महंगाई पर नियंत्रण बनाए रखने और आर्थिक गतिविधियों के बीच संतुलन कायम रखने की चुनौती है। इसी वजह से विशेषज्ञ मौद्रिक नीति के रुख पर करीबी नजर बनाए हुए हैं।
रेपो रेट क्या होता है और आपकी EMI से इसका क्या कनेक्शन?
रेपो रेट वह ब्याज दर है, जिस पर आरबीआई बैंकों को कम अवधि के लिए कर्ज देता है। बैंक इसी तरह की फंडिंग लागत को ध्यान में रखते हुए ग्राहकों के लिए अलग-अलग तरह के लोन की ब्याज दरें तय करते हैं।
जब रेपो रेट बढ़ता है तो बैंकों के लिए आरबीआई से पैसा लेना महंगा हो जाता है। ऐसे में बैंक इसका असर ग्राहकों तक पहुंचा सकते हैं और लोन की ब्याज दरें बढ़ सकती हैं। ब्याज दर बढ़ने पर ईएमआई का बोझ भी बढ़ सकता है।
इसके उलट, रेपो रेट में कटौती होने पर बैंकों के लिए कर्ज की लागत कम हो सकती है। इसका फायदा ग्राहकों को कम ब्याज दर और घटती ईएमआई के रूप में मिल सकता है।
25 बीपीएस बढ़ा रेपो रेट तो कितनी बढ़ सकती है EMI?
मान लीजिए किसी व्यक्ति ने 25 साल की अवधि के लिए 7.50 फीसदी ब्याज दर पर 50 लाख रुपये का होम लोन लिया है। इस ब्याज दर पर उसकी मासिक ईएमआई करीब 36,950 रुपये बैठती है।
अब अगर संभावित रेपो रेट बढ़ोतरी के बाद लोन की ब्याज दर 7.75 फीसदी हो जाती है, तो ईएमआई बढ़कर करीब 37,766 रुपये हो सकती है। यानी हर महीने लगभग 817 रुपये अतिरिक्त चुकाने पड़ सकते हैं।
हालांकि, रेपो रेट बढ़ने के साथ ही आपकी ईएमआई उसी समय नहीं बढ़ती। इसका असर बैंक की ओर से तय की गई लोन की रीसेट डेट पर लागू होता है। इसलिए वास्तविक असर आपके बैंक और लोन की शर्तों के मुताबिक अलग हो सकता है।
FD कराने वालों को मिल सकता है फायदा
रेपो रेट में बढ़ोतरी का असर सिर्फ कर्ज लेने वालों पर नहीं पड़ता। अगर बैंक रेपो रेट बढ़ने के बाद एफडी की ब्याज दरों में भी 0.25 फीसदी की बढ़ोतरी करते हैं, तो नई एफडी कराने वाले ग्राहकों को पहले की तुलना में ज्यादा ब्याज मिल सकता है।
यानी रेपो रेट बढ़ने की स्थिति में जहां होम लोन और कार लोन लेने वालों पर ब्याज का बोझ बढ़ने की संभावना रहेगी, वहीं नए एफडी निवेशकों को बेहतर रिटर्न का फायदा मिल सकता है।
अब सभी की नजर आरबीआई के ऐलान पर है। गवर्नर संजय मल्होत्रा सुबह 10 बजे मौद्रिक नीति समिति के फैसलों की जानकारी देंगे और तभी साफ होगा कि रेपो रेट में बढ़ोतरी होती है या आरबीआई इसे 5.25 फीसदी पर ही बरकरार रखता है।